Guide
Comptabilité micro-entreprise : obligations et méthode pratique
Publié le 19 juillet 2026 · Mis à jour le 11 septembre 2026
Par la rédaction Fusion Compta, responsable de la publication
En bref
La micro-entreprise bénéficie d'une comptabilité allégée, mais elle doit garder une trace fiable de ses recettes et de ses justificatifs. Le registre des achats dépend notamment de l'activité et du régime de TVA. Pour vous organiser, reliez chaque encaissement à sa pièce, séparez les dépenses et contrôlez vos totaux avant toute déclaration.
Votre comptabilité de micro-entreprise doit vous permettre de répondre à une question simple : d’où vient chaque recette et quelle pièce permet de la retrouver ? Le régime allège les documents comptables, mais une facture rangée dans un dossier ne prouve pas, à elle seule, que son paiement a été reçu, enregistré et déclaré correctement.
Ce guide présente une organisation pratique pour une activité indépendante courante. Il distingue les obligations, les contrôles que vous pouvez adopter et les situations qui demandent une vérification particulière. Les exemples sont fictifs : leurs montants servent uniquement à comprendre le suivi des flux. Ils ne représentent ni des tarifs, ni une économie fiscale promise.
Comprendre ce que la comptabilité allégée change vraiment
Sous le régime micro, vous n’avez pas à produire les comptes annuels d’une entreprise tenant une comptabilité complète. En revanche, vous devez pouvoir justifier vos opérations. La simplicité du régime repose donc surtout sur le nombre de documents demandés, pas sur une liberté d’effacer des recettes ou de remplacer un justificatif manquant par une estimation.
Commencez par identifier la nature de votre activité et votre situation de TVA. Une activité commerciale de vente, une activité artisanale de service et une profession libérale ne se résument pas à la même liste de pièces. Le régime micro et la franchise en base de TVA sont deux sujets distincts : être micro-entrepreneur ne signifie pas automatiquement être dispensé de facturer la TVA.
Conservez une fiche de repérage avec votre activité déclarée, votre périodicité Urssaf, votre régime de TVA et vos coordonnées professionnelles. Cette fiche constitue un aide-mémoire, pas une déclaration supplémentaire. Lorsqu’une situation change, notez la date et le document qui la confirme. Vous éviterez ainsi d’appliquer un ancien paramétrage uniquement parce que votre fichier de suivi n’a pas été actualisé.
La fiche officielle sur les obligations comptables permet de vérifier les registres applicables. Consultez la rubrique correspondant à votre activité. Les listes résumées trouvées sur internet peuvent oublier le cas d’une activité libérale en franchise de TVA ou confondre l’obligation d’un compte dédié avec celle d’acheter un abonnement bancaire professionnel.
Relier quatre éléments pour chaque opération
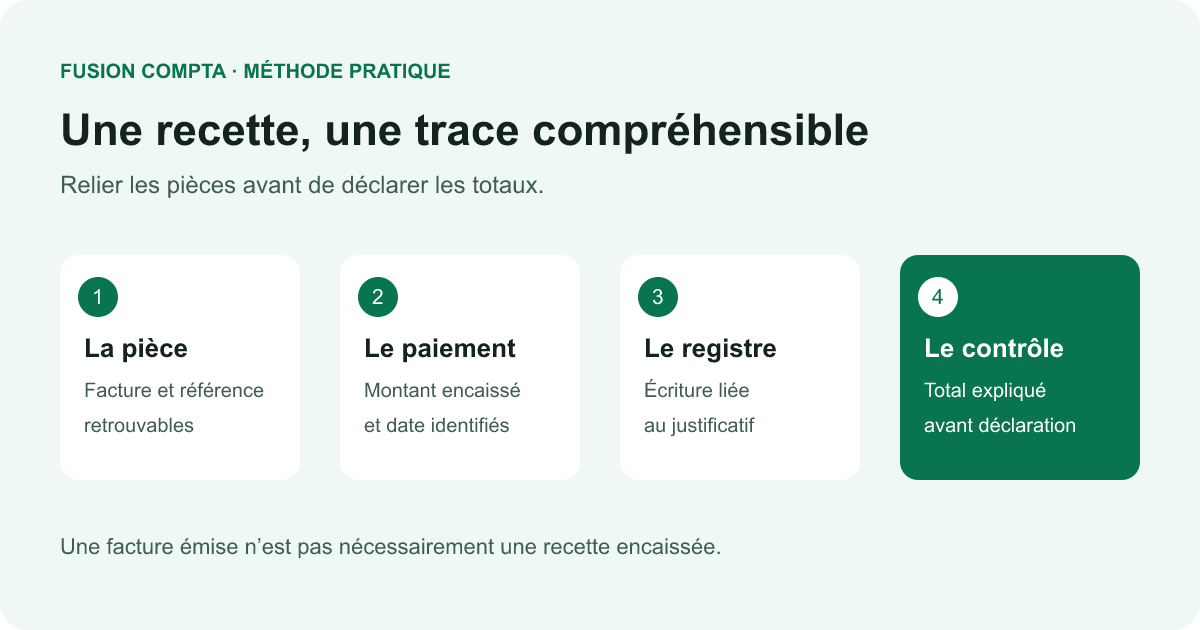
Une organisation solide relie la pièce justificative, le paiement, le registre concerné et la déclaration. Ces éléments ne sont pas interchangeables. La facture décrit une opération et le montant demandé ; le paiement montre ce qui a été encaissé ; le registre organise la trace ; la déclaration transmet un total selon les règles de l’administration concernée.
Pour chaque recette, gardez une référence qui vous permet de passer du registre à la facture, puis à la preuve du règlement. Vous pouvez utiliser le numéro de facture et un classement par année. Le nom exact de vos dossiers importe moins que la possibilité de retrouver une pièce sans dépendre de votre mémoire ou du téléphone sur lequel elle a été reçue.
Séparez les documents clients des factures fournisseurs. Un justificatif d’achat peut être indispensable pour expliquer une dépense sans être une recette. À l’inverse, le versement d’un client doit rester identifiable même si vous avez déjà dépensé l’argent. Ce classement évite de traiter tous les mouvements du compte comme un chiffre d’affaires unique.
Ajoutez un dossier de travail pour les pièces à clarifier : facture illisible, règlement sans référence, remboursement ou document reçu deux fois. Ne classez pas une opération incertaine parmi les éléments validés pour faire disparaître une alerte. Écrivez plutôt la question à résoudre, la pièce attendue et la personne à solliciter. Vous pourrez reprendre le sujet sans refaire toute l’enquête.
Enregistrer les recettes au moment du paiement
Le livre des recettes suit les encaissements chronologiquement. Il permet notamment d’identifier leur montant, leur origine, leur mode de règlement et les pièces associées. Une facture émise et une recette encaissée ne correspondent pas toujours au même jour ni au même montant : un client peut payer en plusieurs fois ou régler plusieurs factures par un seul virement.
Dans un exemple fictif, vous émettez une facture de 900 euros. Le client verse 300 euros, puis 600 euros lors d’une période ultérieure. Votre suivi doit permettre de voir la facture initiale et les deux paiements, sans enregistrer une troisième recette de 900 euros lorsque vous marquez la facture comme entièrement réglée. Le total reçu reste de 900 euros.
Un paiement groupé demande le contrôle inverse. Si un virement correspond à plusieurs factures, conservez le détail de la répartition. Le montant bancaire ne doit pas être multiplié par le nombre de documents associés. Lorsque le client ne précise pas ce qu’il règle, demandez le détail plutôt que d’attribuer arbitrairement le versement à une facture qui resterait ensuite incorrectement soldée.
Pour les espèces, gardez une trace au moment de l’encaissement. Déposer plus tard cet argent sur le compte ne constitue pas une nouvelle vente. Pour les remises de chèques et les règlements via un intermédiaire, conservez les documents qui expliquent le regroupement. Notre guide du livre des recettes détaille les informations à préparer sans remplacer la vérification de vos cas particuliers.
Distinguer recettes, frais et virements personnels
Votre relevé bancaire est une base de contrôle utile, mais son total ne remplace pas automatiquement le chiffre d’affaires. Un apport d’argent personnel n’est pas une vente à un client. Un transfert entre deux comptes que vous utilisez ne crée pas davantage une prestation. Identifiez ces mouvements séparément et gardez leur origine compréhensible.
Les frais ne doivent pas non plus disparaître à l’intérieur des recettes. Si un intermédiaire verse un montant après avoir retenu une commission, cherchez le relevé détaillé : prix payé par le client, frais prélevés et somme reversée. Le montant reçu sur le compte ne suffit pas toujours à expliquer l’opération complète. Vérifiez le rôle contractuel de l’intermédiaire avant de retenir une base déclarative.
La DGFiP rappelle que le régime micro ne déduit pas les charges réelles pour calculer le bénéfice selon le mécanisme de l’abattement. Ne retranchez donc pas spontanément vos abonnements, achats ou frais bancaires du chiffre d’affaires à déclarer. Tenir un tableau de dépenses est utile pour piloter l’activité, mais ce tableau n’autorise pas une déduction fiscale différente.
En cas de remboursement, d’annulation ou de somme avancée pour un client, conservez la chaîne des documents. Ces situations peuvent demander un traitement spécifique selon les conditions de l’opération. Ne transformez pas tout remboursement de frais en somme exclue du chiffre d’affaires. Présentez le contrat, la facture et la preuve du paiement à l’interlocuteur compétent si la qualification n’est pas claire.
Suivre les achats selon votre activité
Le registre des achats concerne notamment les activités commerciales de vente et d’hébergement. Service Public précise aussi qu’une activité libérale bénéficiant de la franchise en base de TVA doit tenir un registre annuel détaillant ses achats de biens et de services. Une formule comme « je vends seulement du service » ne suffit donc pas à écarter l’obligation.
Même lorsque vous ne cherchez pas à déduire une dépense réelle de votre bénéfice micro, le justificatif reste utile. Il explique l’achat, permet de suivre la trésorerie et peut servir lors d’une garantie ou d’un échange avec votre conseil. Distinguez cette utilité de l’application éventuelle des règles de TVA, qui dépend de votre situation fiscale.
Pour organiser vos pièces fournisseurs, contrôlez d’abord le nom du fournisseur, la date, l’objet de l’achat et les montants. Un ticket photographié trop vite peut rendre une ligne illisible ; une facture reçue par courriel peut être enregistrée deux fois. Vérifiez le document avant de valider les données extraites et évitez de classer une confirmation de commande comme une facture définitive.
Si une pièce manque, demandez-en un duplicata à son émetteur et gardez la trace de cette demande. Une note personnelle peut aider à comprendre un incident, mais elle ne transforme pas automatiquement une dépense sans facture en justificatif complet. Dans votre suivi, maintenez la distinction entre document reçu, pièce à compléter et opération vérifiée.
Contrôler les factures sans confondre les outils
Une facture doit respecter les règles de facturation applicables à l’opération. Vérifiez votre identité professionnelle, celle du client lorsque requise, la date, le numéro, la description et les montants. La liste exacte dépend de la situation ; la fiche sur les mentions obligatoires sert de référence pour éviter de recopier un modèle incomplet.
Gardez une numérotation cohérente et une trace des corrections. Lorsqu’un document a déjà été émis, ne le remplacez pas discrètement par un fichier différent portant le même nom. Identifiez la raison de la correction et le document qui l’explique. Si vous hésitez sur le recours à un avoir ou une facture rectificative, faites préciser la procédure correspondant à l’opération.
Un logiciel de collecte de justificatifs et un outil d’émission de factures clients ne remplissent pas nécessairement les mêmes fonctions. Avant d’utiliser une application, vérifiez ce qu’elle produit réellement : un document commercial, une copie classée, des données extraites ou un registre. Une interface affichant un montant et une date ne prouve pas qu’une facture conforme a été créée.
La même prudence s’applique à la TVA. Être en franchise n’est pas appliquer un taux de zéro à toute opération ; c’est relever d’un dispositif avec ses conditions et ses mentions. Une option pour la TVA ou une sortie de franchise doit être répercutée correctement. Le guide sur la franchise en base développe ce point sans le confondre avec votre statut micro.
Choisir un support qui conserve une trace fiable
Vous pouvez organiser vos documents sur papier ou utiliser un support électronique adapté. L’exigence centrale est de conserver une trace complète et fiable. Service Public rappelle que les écritures enregistrées ne peuvent pas être modifiées. Un tableur librement réinscriptible est donc un outil de préparation commode, mais ne démontre pas, à lui seul, l’intégrité du registre final.
Avant de retenir une solution, essayez de retrouver une opération ancienne, de visualiser sa pièce et de comprendre une correction. Regardez aussi ce que vous récupérez en cas de résiliation : documents originaux, données associées, historique disponible et format d’export. La possibilité de consulter les informations après un changement d’outil compte autant que la facilité de saisie du premier jour.
Pour une organisation sur papier, prévoyez un classement qui protège les documents et permet de retrouver les références. Pour une organisation numérique, conservez une copie sauvegardée séparément de l’appareil utilisé au quotidien. Vérifiez qu’elle s’ouvre réellement. Une synchronisation qui reproduit une suppression partout ne remplace pas nécessairement une sauvegarde récupérable.
N’accordez pas vos identifiants personnels à toutes les personnes qui vous aident. Privilégiez des accès individuels lorsque l’outil le permet et retirez ceux devenus inutiles. Ce conseil d’organisation ne constitue pas une certification de sécurité du service choisi. Il réduit surtout les situations dans lesquelles personne ne sait qui a modifié un document ou téléchargé un dossier.
Séparer le compte bancaire et le suivi comptable
Lorsque votre chiffre d’affaires annuel dépasse 10 000 euros pendant deux années consécutives, un compte bancaire dédié à l’activité devient obligatoire. La notion de compte dédié décrit la séparation des opérations professionnelles. Elle ne signifie pas forcément souscrire une offre portant le nom commercial de compte professionnel ; vérifiez néanmoins que votre banque autorise l’usage envisagé.
Même avant que cette obligation s’applique, séparer les flux facilite la lecture. Vous repérez plus vite un règlement client, un achat professionnel ou un versement personnel. Cela ne dispense pas de qualifier chaque mouvement. Un compte réservé à l’activité peut contenir un apport, un remboursement ou un transfert qui ne constitue pas du chiffre d’affaires.
Conservez vos relevés dans le classement de la période correspondante et annotez les rapprochements dans votre outil de travail. Évitez de modifier le document bancaire original. Si une différence subsiste entre votre registre et le relevé, cherchez les opérations en transit, les paiements regroupés ou les frais retenus. Une différence expliquée est plus utile qu’un total artificiellement ajusté pour correspondre.
Ne choisissez pas une banque uniquement pour faire disparaître une tâche de saisie. Regardez aussi l’accès aux relevés, les exports, les moyens de paiement utiles et les conditions contractuelles. Ce guide ne classe pas les offres bancaires : il vous aide à identifier les documents que votre organisation devra pouvoir récupérer, quelle que soit la solution retenue.
Faire un contrôle de période avant de déclarer
Réservez un moment de contrôle avant votre échéance habituelle. Commencez par les recettes : paiements reçus, factures correspondantes et éventuels regroupements. Vérifiez ensuite les pièces encore à clarifier. L’objectif est de déclarer un total dont vous pouvez expliquer la composition, pas seulement de recopier le premier chiffre visible sur l’écran d’une application.
Voici un exemple fictif de rapprochement, hors TVA et sans remboursement. Vous retrouvez un paiement de 300 euros lié à une première facture et un paiement de 450 euros lié à une seconde. Un apport personnel de 200 euros apparaît aussi sur le compte. Les recettes clients de cet exemple sont de 750 euros, et non de 950 euros. L’apport reste identifié séparément.
Si vous avez payé 80 euros d’achats professionnels pendant cette période, vos recettes clients restent de 750 euros. La soustraction peut vous aider à suivre les flux disponibles, mais elle ne ramène pas automatiquement votre chiffre d’affaires déclarable à 670 euros. Le tableau de trésorerie et la déclaration répondent à des objectifs différents ; gardez leurs libellés distincts.
Après vérification, conservez le total retenu, le détail utilisé et l’accusé de la déclaration. Notre guide de déclaration Urssaf traite la démarche dédiée. N’oubliez pas que les obligations fiscales annuelles restent distinctes du rendez-vous social : une déclaration Urssaf effectuée ne signifie pas que toute formalité fiscale de l’année a été accomplie.
Surveiller les changements sans refaire un simulateur
L’organisation comptable doit vous aider à repérer un changement de situation suffisamment tôt. Suivez votre chiffre d’affaires cumulé par activité et gardez la méthode de calcul compréhensible. Les seuils du régime micro et ceux de la franchise de TVA ne sont pas interchangeables. Une activité peut rester sous le régime micro tout en devenant redevable de la TVA.
Pour une première orientation, le simulateur des seuils micro-entreprise permet de distinguer les repères. Vérifiez ensuite la règle officielle applicable, notamment en cas de début d’activité, d’activité mixte ou de situation particulière. Un résultat de simulateur ne vaut pas confirmation de votre service des impôts et ne couvre pas nécessairement tous les cas.
En matière de franchise, ne conservez pas l’ancienne idée selon laquelle tout dépassement attendrait deux ans ou entraînerait une bascule au début du mois. Le dépassement du seuil majoré fait perdre la franchise au jour du dépassement. Le traitement précis des opérations doit être vérifié dans le cadre correspondant à votre activité ; cette page n’est pas un mode d’emploi de régularisation de TVA.
D’autres changements justifient de refaire le point : nouvelle activité, ventes à l’étranger, embauche, changement de régime ou difficulté à qualifier une recette. Préparez les pièces avant de demander de l’aide. Une question accompagnée d’une facture, d’une date et d’un paiement permet une réponse beaucoup plus précise qu’un chiffre global sans contexte.
Organiser la réception électronique depuis septembre 2026
Depuis le 1er septembre 2026, les micro-entrepreneurs établis en France et assujettis à la TVA doivent être en mesure de recevoir des factures électroniques. La franchise en base ne signifie pas que vous êtes hors du champ de toute obligation : un assujetti peut bénéficier de la franchise sans être redevable de la taxe sur ses ventes.
Pour les opérations concernées entre entreprises établies en France et assujetties à la TVA, l’obligation d’émission s’applique aux micro-entreprises à compter du 1er septembre 2027. D’autres opérations relèvent de règles distinctes, notamment de transmission de données. Vérifiez votre situation dans la procédure officielle de mise en conformité, plutôt que de supposer que tous vos clients suivent un circuit identique.
Dans votre organisation quotidienne, identifiez où arrivent les factures, qui les vérifie et comment vous les retrouvez ensuite. Un PDF dans votre messagerie ou une photographie importée dans une application ne prouve pas, à lui seul, que le circuit réglementaire est en place. Vérifiez séparément la plateforme agréée choisie et les capacités réellement proposées par vos outils.
Ne confondez pas cette réforme avec la suppression de vos autres contrôles. Vous devez toujours comprendre le document reçu, repérer un doublon et suivre le paiement. La transmission électronique ne garantit pas que le fournisseur, les montants ou l’imputation proposés par votre organisation soient corrects. Conservez une étape de validation avant de considérer le dossier comme traité.
Préparer une liste de contrôle réutilisable
Pour rendre votre méthode durable, écrivez une courte liste adaptée à vos propres flux. Elle peut commencer par les questions suivantes : tous les canaux de paiement ont-ils été consultés, chaque recette a-t-elle une référence, les versements personnels sont-ils séparés et les doublons ont-ils été expliqués ? Ajoutez les particularités que vous rencontrez réellement, comme les règlements groupés ou les factures reçues sur plusieurs adresses électroniques.
Testez cette liste sur une période déjà terminée. Choisissez une opération au hasard et essayez de retrouver sa pièce sans ouvrir tous les dossiers. Puis choisissez une facture encore impayée et vérifiez qu’elle ne figure pas par erreur parmi les recettes encaissées. Ce petit exercice révèle les ambiguïtés du classement avant qu’elles se répètent pendant plusieurs mois.
Prévoyez également une colonne pour les points non résolus. Inscrivez une description factuelle, par exemple « virement reçu sans numéro de facture », puis la prochaine action : demander une précision au client. Évitez les mentions vagues comme « à voir » qui ne disent ni ce qui manque ni comment terminer le contrôle. Une fois le point résolu, conservez l’explication avec le dossier.
Si une autre personne vous aide, faites-lui essayer votre méthode sans lui donner immédiatement la réponse. Elle doit comprendre les libellés, distinguer les pièces provisoires des documents validés et savoir où retrouver les totaux déclarés. Il ne s’agit pas d’une obligation administrative supplémentaire, mais d’un test pratique de lisibilité. Une organisation compréhensible par quelqu’un d’autre sera aussi plus facile à reprendre après une interruption d’activité ou un changement d’outil.
Conserver le dossier et demander une aide utile
Prévoyez la conservation des registres et justificatifs dans la durée. La fiche Service Public retient notamment dix ans à partir de la clôture de l’exercice concerné pour les informations du livre des recettes, avec les précisions propres aux documents et à l’activité. Ne supprimez pas automatiquement les archives lorsque vous changez d’ordinateur, de banque ou d’application.
Avant de fermer un accès, exportez les pièces utiles et testez leur lecture. Gardez ensemble les éléments qui permettent de comprendre une opération : facture, preuve du paiement, éventuelle correction et référence du registre. Une accumulation de fichiers sans lien peut devenir aussi difficile à exploiter qu’un carton de documents mélangés. Documentez simplement votre méthode de classement.
L’expert-comptable n’est pas obligatoire du seul fait que vous êtes micro-entrepreneur. Vous pouvez néanmoins demander une intervention ponctuelle sur une difficulté précise. Présentez votre activité, votre régime, les dates et les pièces concernées, puis formulez la question à trancher. Cela aide à distinguer un besoin d’organisation d’une véritable question fiscale ou sociale.
Fusion Compta organise vos factures fournisseurs en centralisant les documents importés et en proposant des données extraites à vérifier. Les membres autorisés d’un espace partagé peuvent consulter les pièces préparées. Ce rôle de collecte et de classement ne remplace ni vos registres, ni vos déclarations, ni une plateforme agréée de facturation électronique. Consultez les fonctionnalités et conditions de l’offre pour vérifier si cet usage correspond à votre organisation.
Questions fréquentes
Faut-il établir un bilan comptable en micro-entreprise ?+
Le régime micro ne vous impose pas une comptabilité complète avec bilan et compte de résultat. Cet allègement ne supprime ni les registres requis, ni les pièces justificatives, ni les déclarations sociales et fiscales. Une sortie du régime demande de réexaminer les obligations applicables.
Une facture impayée entre-t-elle dans les recettes à déclarer ?+
Pour la déclaration de chiffre d'affaires du micro-entrepreneur, le principe est de retenir les sommes effectivement encaissées. Une facture émise mais non réglée reste à suivre dans vos créances clients. Ne la comptez pas comme un encaissement uniquement parce qu'elle figure dans votre outil.
Le registre des achats concerne-t-il les professions libérales ?+
Service Public indique qu'une activité libérale bénéficiant de la franchise en base de TVA doit tenir un registre annuel détaillant ses achats de biens et de services. Les activités commerciales de vente ou d'hébergement ont également une obligation de registre des achats. Vérifiez votre activité et votre régime avant de conclure à une dispense.
Puis-je déduire mes frais de mon chiffre d'affaires en micro-entreprise ?+
Le régime micro ne permet pas de déduire vos dépenses réelles pour déterminer le bénéfice imposable selon le mécanisme ordinaire de l'abattement forfaitaire. Vous déclarez le chiffre d'affaires ou les recettes, pas le résultat après dépenses. Le suivi des achats reste utile pour connaître votre trésorerie et garder vos justificatifs.
À quel moment un compte bancaire dédié devient-il obligatoire ?+
L'obligation s'applique lorsque votre chiffre d'affaires annuel dépasse 10 000 euros pendant deux années consécutives. Un compte dédié sépare les opérations de l'activité ; il ne signifie pas nécessairement souscrire une offre bancaire appelée professionnelle. Vérifiez aussi les conditions de votre banque.
Un tableur suffit-il pour mes registres ?+
Le support peut être électronique, mais les écritures enregistrées doivent rester fiables et ne pas pouvoir être modifiées librement. Un tableau de travail ordinaire ne garantit pas cette intégrité. Vérifiez le fonctionnement du support, sa traçabilité et la possibilité de conserver les pièces associées.
Fusion Compta fait-il mes déclarations ou ma facturation électronique ?+
Fusion Compta organise des factures et justificatifs importés, propose des données extraites à vérifier et permet leur consultation dans un espace partagé. Cet usage ne remplace pas vos registres ni vos déclarations. L'application ne doit pas être présentée comme une plateforme agréée ou comme assurant les flux réglementaires de facturation électronique.
Sources officielles
- Service Public : obligations comptables, fiche vérifiée le 7 septembre 2026
- Service Public : fiscalité du micro-entrepreneur et TVA
- DGFiP : charges et régime micro
- Service Public : mentions obligatoires des factures
- Service Public : mise en conformité avec la facturation électronique
- Bpifrance Création : comptabilité du micro-entrepreneur